

 Afrique de l’Ouest · dette · banque
Risques d’investissement en Sierra Leone
La Sierra Leone obtient 37/100 et se classe au 165 rang dans l’instantané comparatif. La dette publique et le déficit courant sont élevés. Le crédit privé est très peu profond, les coûts de transfert sont lourds et plusieurs données décisives — crédit souverain, fiscalité personnelle, marché coté et accès étranger — restent absentes.
- Le FMI estimait la dette publique à 69,659 % du PIB en 2024.
- Le compte courant affichait −14,119 % du PIB en 2024.
- Le crédit privé ne représentait que 3,968 % du PIB en 2024.

 37Sierra Leone · SLE
Radar des signaux de la Sierra Leone
Un score supérieur représente généralement un signal comparatif plus favorable. Une donnée absente n’est jamais assimilée à un risque faible.
Données disponibles et limites
Dette et déficit extérieur forment le premier filtre
Le FMI estimait la dette publique à 69,659 % du PIB en 2024. Le modèle lui attribue 57/100 en résilience de la dette. Ce ratio reste incomplet : le dossier ne donne pas le calendrier des échéances, la part en devises, les créanciers, la charge d’intérêt ou les engagements conditionnels. Aucune notation souveraine comparable n’est disponible pour compléter l’analyse de crédit.
Le compte courant était déficitaire de 14,119 % du PIB en 2024, tandis que les réserves compilées atteignaient 433,27 millions de dollars. La valeur brute des réserves ne mesure pas à elle seule leur couverture en mois d’importations ni la disponibilité de devises pour un investisseur. Il faut donc vérifier convertibilité, règlement et rapatriement auprès des institutions compétentes.
Un système bancaire peu profond et des taux qui ne suffisent pas
En 2024, 38,621 % des adultes détenaient un compte et le crédit privé représentait seulement 3,968 % du PIB. Le taux de dépôt national était de 6,793 %, contre 20,580 % pour le taux débiteur et 9,171 % pour le taux réel observé. Ces agrégats décrivent un environnement financier ; ils ne constituent pas une offre accessible ni une promesse de rendement.
Le coût moyen compilé d’un envoi de fonds était de 10,34 % en 2023. La base ne confirme ni ouverture de compte ou courtage pour non-résidents, ni garantie des dépôts, frais, exigences documentaires ou sortie des capitaux. Il faut obtenir des conditions écrites et calculer rendement net, inflation, fiscalité, change et frais.
Gouvernance et accès au marché exigent une vérification renforcée
Le composite WGI 2024 vaut 42/100 : état de droit 42,532, contrôle de la corruption 33,640, stabilité politique 58,205, efficacité publique 32,536, qualité réglementaire 38,162 et voix et responsabilité 47,872. L’usage d’internet atteignait 25,105 % en 2024. Ces signaux appellent une revue précise des licences, contrats, intermédiaires et mécanismes de recours.
La base ne couvre ni capitalisation boursière comparable, ni nombre de sociétés cotées, ni rotation des actions. Le score actions/ETF nul reflète avant tout cette absence de données et les frictions du dossier, pas l’impossibilité absolue d’investir. L’accès réel doit être confirmé actif par actif et intermédiaire par intermédiaire.
Fiscalité, crypto, contrôles et immobilier : les lacunes dominent
Le dossier ne documente aucun taux personnel vérifié sur plus-values, dividendes ou intérêts, ni résidence fiscale, retenues, conventions, patrimoine, succession ou taxe de sortie. CryptoNomadHub, jeu secondaire de qualité moyenne mis à jour en 2026, indique un statut incertain et des taux de 15 % sans durée de détention. Cette donnée n’est ni officielle ni universelle.
Les sanctions applicables, contrôles de capitaux, règles de propriété étrangère et prix immobiliers comparables ne sont pas couverts. Avant tout transfert ou achat, il faut vérifier bénéficiaire effectif, KYC, source des fonds, restrictions, fiscalité, titre, devise, frais et possibilité de sortie auprès de sources officielles et de conseils qualifiés.
Sources et fraîcheur
Instantané pays compilé en 2026 ; les indicateurs principaux portent sur 2024, sauf le coût des transferts en 2023 et la mise à jour du jeu crypto secondaire.
- FMI WEO via Banque mondiale Data360 — dette publique rapportée au PIB pour 2024.
- Banque mondiale et Global Findex — PIB par habitant, compte courant, réserves, crédit privé, détention de compte, taux bancaires, coût des envois et internet, millésimes 2023–2024.
- Worldwide Governance Indicators — six percentiles institutionnels et composite pour 2024.
- CryptoNomadHub — signal secondaire de qualité moyenne mis à jour en 2026 ; le statut et les taux exigent une confirmation officielle.
- Couverture absente — notation souveraine, fiscalité personnelle, accès non-résident, garantie des dépôts, marché coté, sanctions et contrôles applicables, propriété étrangère et prix immobiliers.
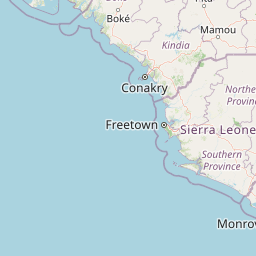
- Carte — neuf tuiles OpenStreetMap servies localement, centrées sur le point pays (8,5, −11,5) du jeu mledoze/REST Countries-compatible.
FAQ
La Sierra Leone est-elle attractive pour investir ?
Le score de 37/100 et le rang n° 165 imposent une lecture prudente. Dette, déficit extérieur, faible profondeur du crédit, coûts de transfert et lacunes d’accès doivent être vérifiés pour chaque actif.
Que signifie une dette publique à 69,659 % du PIB ?
C’est l’estimation FMI 2024 utilisée par le modèle. Elle ne détaille pas les échéances, devises, créanciers ou engagements conditionnels et ne garantit aucun rendement.
Le taux de dépôt national est-il accessible à un non-résident ?
Pas nécessairement. La base ne confirme ni éligibilité, ni produit, ni garantie, ni frais. Le rendement net dépend aussi de l’inflation, de l’impôt et du change.
Le taux crypto compilé de 15 % est-il définitif ?
Non. Le statut est incertain, la durée de détention manque et la source est secondaire. Une confirmation officielle actuelle est indispensable.
Portails publics derrière ce profil
Repérez l’année affichée près de chaque indicateur, puis vérifiez la série auprès de son éditeur. L’instantané utilise ces portails lorsque le champ correspondant existe ; les règles juridiques, fiscales, immobilières et crypto peuvent nécessiter les sources nationales supplémentaires citées dans la page.