

 Moyen-Orient · livre libanaise · crédit en difficulté
Risques d’investissement au Liban
Le Liban obtient 42/100 et le rang n° 154 dans l’instantané comparatif. Les anciennes observations souveraines de défaut, la faiblesse institutionnelle, la livre, une détention de compte limitée et un marché coté presque sans rotation placent le risque d’accès, de change et de sortie avant la recherche de rendement.
- Le composite souverain vaut 1/100, sur deux notes chiffrées très dégradées et une notation retirée entre 2020 et 2023.
- Global Findex mesurait 23,044 % de détention de compte en 2024 ; les taux bancaires disponibles datent de 2019 et ne décrivent pas les conditions actuelles.
- Dette comparable, fiscalité personnelle, accès non-résident, garantie des dépôts, contrôles de capitaux, sanctions et immobilier restent à documenter officiellement.

 42Liban · LBN
Radar des signaux libanais
Un score supérieur représente généralement un signal comparatif plus favorable. Aucun score ne garantit accès, rendement, convertibilité, liquidité ou sécurité juridique.
Faits à replacer dans leur contexte
Crédit souverain et dette : des signaux extrêmes, mais pas de ratio comparable
La fiche compilée ne fournit pas de mesure comparable de dette publique FMI ni de dette centrale ou gouvernementale de la Banque mondiale. Aucun niveau de dette et aucun score de résilience ne sont donc affichés. Ce vide interdit de transformer la crise souveraine visible dans les notations en ratio de dette inventé.
Le composite souverain vaut 1/100. La table indique S&P SD, ou défaut sélectif, au 11 mars 2020 ; Moody’s C stable au 13 décembre 2023 ; et une notation Fitch retirée le 23 juillet 2023. Ces observations sont anciennes, mais elles restent un avertissement majeur. Pour toute créance, vérifiez restructuration, émetteur, devise, droit applicable, rang, échéance, prix, liquidité, règlement, garde et fiscalité.
Banque et livre : les agrégats ne prouvent ni accès ni récupération
Global Findex mesurait 23,044 % de détention de compte en 2024. Les derniers taux comparables de la fiche — dépôt à 9,697 %, prêt à 10,513 % et taux réel à 6,166 % — datent de 2019. Ils ne décrivent ni un contrat actuel, ni le rendement réel dans la devise, ni la disponibilité d’un retrait ou d’un transfert.
Les réserves atteignaient 33,301 milliards de dollars en 2024 et le compte courant valait −28,104 % du PIB en 2023. Ces agrégats nationaux ne prouvent pas la convertibilité de la livre, l’accès aux devises, l’admissibilité d’un non-résident ou le rapatriement. Confirmez connaissance client, origine des fonds, garantie des dépôts, restrictions, taux, frais, change et déclarations directement auprès des autorités et établissements compétents.
Marché coté : capitalisation visible, rotation presque nulle
La capitalisation boursière représentait 45,726 % du PIB en 2021, mais le marché ne comptait que dix sociétés domestiques cotées. Les transactions équivalaient à 0,067 % du PIB en 2022. Les scores actions et ETF et profondeur de marché valent chacun 7/100 ; ils ne mesurent pas le prix exécutable d’un titre précis.
Ces observations datées exigent de contrôler la cotation actuelle, le flottant, les volumes, les écarts, suspensions, devises, droits des investisseurs étrangers, courtier, dépositaire, règlement-livraison, fiscalité et possibilité de sortie. La fiche ne documente pas non plus les règles de propriété étrangère ni les prix résidentiels comparables.
Fiscalité, gouvernance et crypto : distinguer macro et règle personnelle
Les recettes fiscales représentaient 11,139 % du PIB en 2024 et les impôts sur le revenu, les bénéfices et les gains 9,472 % des recettes. Ces ratios macroéconomiques expliquent le score fiscal comparatif, mais ils n’indiquent aucun taux personnel. Résidence, plus-values, dividendes, retenues, conventions, succession, patrimoine et sortie exigent les textes applicables au contribuable.
Le composite WGI 2024 vaut 36/100 : état de droit 38,285, contrôle de la corruption 21,457, stabilité politique 42,156, efficacité publique 29,366, qualité réglementaire 39,740 et voix et responsabilité 43,315. Ces percentiles comparent des institutions ; ils n’auditent aucun contrat, intermédiaire ou recours précis.
CryptoNomadHub classe le statut crypto comme incertain et affiche 15 % à court et long terme, sans période de détention, avec qualité moyenne et mise à jour du 2026. Ce signal secondaire ne remplace ni les textes officiels, ni la qualification de l’opération, ni l’analyse de la résidence, de la banque et des obligations déclaratives.
Comparer le Liban dans son environnement régional
Dans l’instantané, le Liban obtient 42/100, contre 42/100 pour la Chypre, 60/100 pour la Turquie, 54/100 pour la Grèce et 84/100 pour les Émirats arabes unis. Un score global ne rend pas ces marchés interchangeables : devise, crédit, accès, liquidité, fiscalité et droit diffèrent.
Le coût moyen des remises était de 5,279 % en 2023 et l’usage d’internet de 80,634 % en 2024. Ils contribuent au score de mobilité de 70/100, mais la fiche ne couvre ni contrôles de capitaux, ni sanctions, ni délais, plafonds ou voies bancaires actuels. Leur absence doit déclencher une vérification, pas une conclusion favorable.
Sources et fraîcheur
Instantané pays compilé en 2026 ; chaque indicateur conserve sa propre année ou date de référence.
- Banque mondiale et Global Findex — PIB, compte courant, réserves, fiscalité, banque, taux, marché coté, internet et remises entre 2019 et 2024.
- Worldwide Governance Indicators — six percentiles institutionnels et composite pour 2024.
- Table souveraine compilée — observations S&P, Fitch et Moody’s datées de mars 2020 à décembre 2023.
- CryptoNomadHub — statut incertain et taux comparatifs mis à jour en 2026 ; source secondaire de qualité moyenne à confirmer officiellement.
- Couverture absente — dette publique comparable, fiscalité personnelle détaillée, résidence, accès non-résident, garantie des dépôts, contrôles de capitaux, sanctions et immobilier.
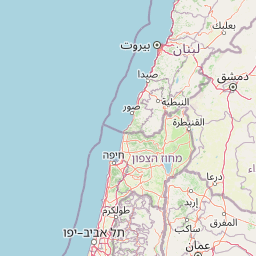
- Carte — neuf tuiles OpenStreetMap réelles servies localement, avec attribution.
FAQ
Le Liban est-il attractif pour investir ?
Son score de 42/100 et son rang n° 154 constituent un point de départ. Crédit souverain, livre, banque, liquidité, accès, fiscalité et capacité de sortie doivent être étudiés séparément.
Pourquoi la dette publique n’est-elle pas affichée ?
La fiche compilée ne contient pas de mesure comparable. Déduire un ratio de dette des seules notations souveraines reviendrait à combler une donnée absente.
La capitalisation à 45,726 % du PIB indique-t-elle un marché liquide ?
Non. Elle date de 2021, avec dix sociétés domestiques cotées, tandis que les transactions ne représentaient que 0,067 % du PIB en 2022. Il faut vérifier chaque titre et l’accès actuel.
Le taux crypto de 15 % est-il garanti ?
Non. Il provient d’une source secondaire de qualité moyenne qui classe le statut comme incertain. La règle officielle dépend notamment de la résidence et de la nature de l’opération.
Portails publics derrière ce profil
Repérez l’année affichée près de chaque indicateur, puis vérifiez la série auprès de son éditeur. L’instantané utilise ces portails lorsque le champ correspondant existe ; les règles juridiques, fiscales, immobilières et crypto peuvent nécessiter les sources nationales supplémentaires citées dans la page.